
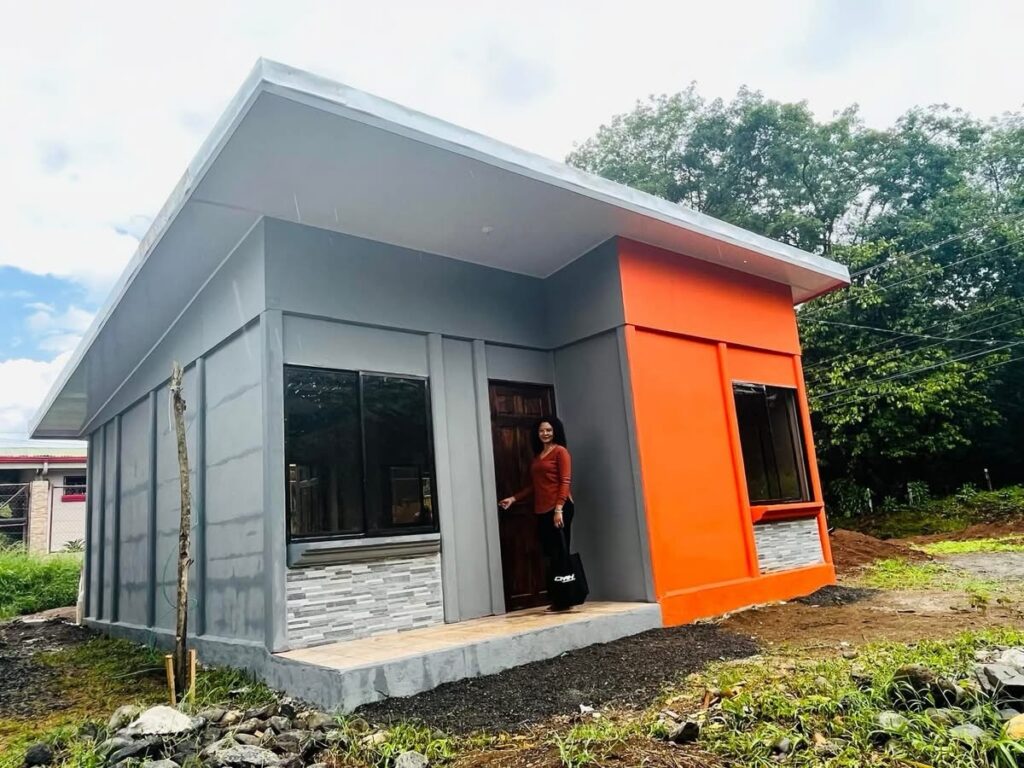
El país alcanzó en 2025 uno de sus mayores niveles de construcción residencial en 13 años, pero el acceso al crédito hipotecario continúa limitado para buena parte de las familias.
Costa Rica enfrenta una paradoja en materia de vivienda: mientras la construcción residencial mantiene un fuerte dinamismo, cada vez son menos los hogares que tienen capacidad para financiar una vivienda mediante un crédito hipotecario.
Así lo revela el Balance y Tendencias del Sector Vivienda 2025, elaborado por el Posgrado en Arquitectura de la Universidad de Costa Rica (UCR), el Colegio Federado de Ingenieros y de Arquitectos (CFIA) y Gestionando Hábitat.
El estudio plantea que el principal desafío habitacional del país ya no consiste únicamente en construir más viviendas, sino en determinar quién puede pagarlas, dónde se construyen y bajo qué condiciones son habitadas.
Durante 2025 se tramitaron 20.414 permisos residenciales, correspondientes a 26.212 viviendas, la segunda cifra más alta de los últimos 13 años. Además, se alcanzó un récord histórico en metros cuadrados proyectados, con 2.604.031 m².
Sin embargo, este crecimiento no se ha traducido en un mayor acceso de las familias al financiamiento. A febrero de 2026, el crédito para vivienda prácticamente permanecía estancado, con un crecimiento interanual de apenas 0,5%. A esto se suma un incremento de 2,7% en los costos de construcción entre abril y junio, presionado, entre otros factores, por el comportamiento internacional del petróleo.
Crédito fuera del alcance de miles de familias
Uno de los principales hallazgos del informe está relacionado con la capacidad de los hogares para acceder a un préstamo hipotecario.
El estudio analizó las posibilidades de financiamiento para una vivienda de ?76,5 millones, monto utilizado como referencia del tope de interés social, y determinó que 81,4% de los hogares que actualmente alquilan enfrenta algún grado de exclusión o condicionamiento para acceder a un crédito de vivienda.
Los hogares pertenecientes a los quintiles de menores ingresos no logran alcanzar la cuota mínima requerida, mientras que únicamente el 20% de mayores ingresos tendría capacidad suficiente para acceder al financiamiento con holgura en todos los escenarios analizados.
El documento aclara que ese 81,4% no representa una tasa efectiva de rechazo bancario, pero sí evidencia las dificultades estructurales que enfrentan las familias para convertirse en propietarias mediante crédito.
La brecha también se refleja en la comparación internacional: solo 8,3% de los hogares costarricenses vive actualmente en una vivienda propia con una hipoteca activa, frente a un promedio de 24,7% en los países de la OCDE.
Las familias también transforman las viviendas
El análisis del CFIA sobre viviendas de interés social muestra que tres de cada cinco viviendas mantienen la misma área de construcción con la que fueron entregadas.
Entre las familias que realizan ampliaciones, las modificaciones se concentran principalmente en el cuarto de pilas y la cocina, con un 64%, seguidas por los dormitorios.
Javier Chacón Hernández, director Ejecutivo a.i. del CFIA, explicó que las auditorías permiten conocer cómo las familias utilizan las viviendas recibidas bajo declaratoria de interés social y detectar cambios en su distribución o tamaño.
Las ampliaciones en los cuartos de pilas suelen realizarse en la parte posterior de las viviendas. Según el CFIA, la configuración de los techos y la ubicación de las canoas puede facilitar estos trabajos y reducir la necesidad de intervenir estructuras existentes.
El problema también está en dónde se construye
El informe advierte además sobre la expansión de la Gran Área Metropolitana hacia zonas periféricas, donde el precio del suelo se convierte en uno de los principales obstáculos para acceder a vivienda.
El valor promedio del terreno alcanza aproximadamente US$358 por metro cuadrado y puede representar hasta 43% del costo total de una vivienda.
Al mismo tiempo, los cuatro distritos centrales de San José, pese a contar con algunos de los mejores niveles de infraestructura pública del país, perdieron 46% de su población entre 1963 y 2022.
Los investigadores identificaron, sin embargo, oportunidades para revertir parte de ese proceso. Un análisis edificio por edificio determinó que existen inmuebles subutilizados en el centro de San José con capacidad potencial para albergar hasta 1.100 nuevos habitantes.
Más de 230.000 personas en asentamientos informales
El Registro Nacional de Asentamientos Informales actualizado contabiliza 232.600 personas y 70.692 viviendas distribuidas en 572 asentamientos.
El incremento respecto al registro anterior estaría explicado principalmente por mejoras metodológicas en la medición y no necesariamente por un crecimiento real de la informalidad residencial.
Uno de cada tres asentamientos registrados —170 en total— presenta potencial afectación por inundaciones. El estudio señala que Costa Rica todavía carece de una metodología estandarizada para medir de manera integral este tipo de riesgos.
Los investigadores plantean que la atención de la informalidad debe pasar de un enfoque basado únicamente en registrar asentamientos a uno que permita darles seguimiento y atacar tanto sus manifestaciones como las causas estructurales que las originan.
Gobierno analiza nuevas herramientas de financiamiento
El informe también incorpora elementos de la agenda habitacional del Gobierno para el periodo 2026-2030.
Entre las propuestas se encuentra la preparación de una titularización de hipotecas del BANHVI con recursos de fondos de pensiones nacionales, por un monto cercano a US$100 millones, con el objetivo de contribuir a reactivar el financiamiento para vivienda.
También se analiza la posibilidad de implementar un mecanismo de leasing habitacional mediante la banca pública y privada, así como una reforma relacionada con el doble cobro del impuesto de traspaso.
Una brecha que va más allá de construir casas
Los datos del informe muestran que Costa Rica mantiene una elevada actividad constructiva, pero enfrenta mayores dificultades para que una parte importante de la población pueda acceder a esas viviendas.
El país registra 754.510 viviendas con algún tipo de deficiencia habitacional, equivalente al 40,3% de los hogares.
A esto se suman las dificultades de financiamiento, el elevado costo del suelo, la expansión periférica de las ciudades y la persistencia de asentamientos informales.
El reto, según el análisis, consiste en articular políticas que permitan no solo aumentar la oferta de viviendas, sino también hacerlas financieramente accesibles, ubicarlas en territorios con servicios e infraestructura adecuados y garantizar condiciones habitacionales dignas para las familias costarricenses.