
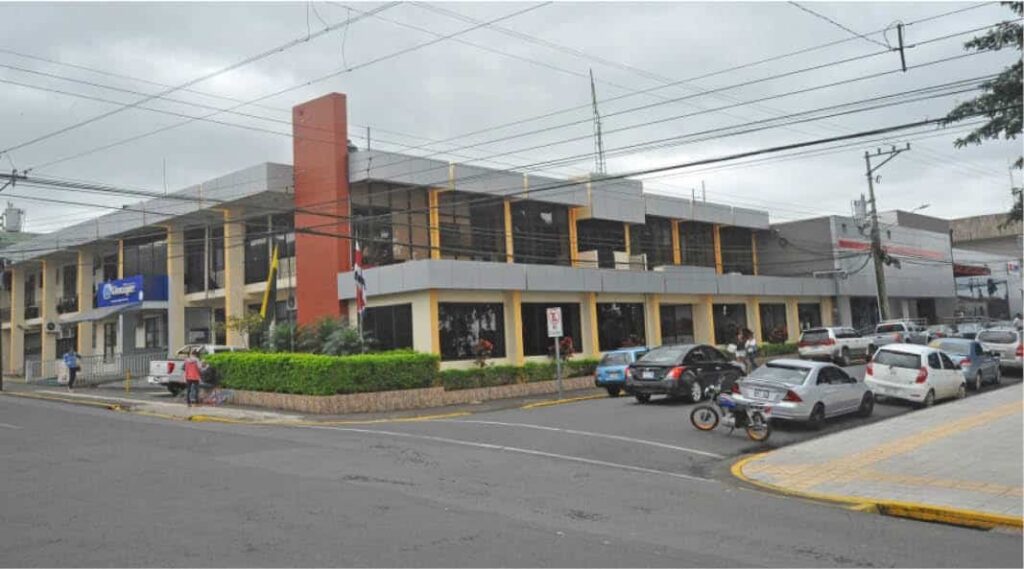
Auditoría detectó incumplimientos en contrataciones por excepción, compras a proveedores únicos, publicidad, servicios artísticos y reparaciones. Alcalde Juan Diego González deberá ejecutar medidas correctivas.
La Municipalidad de San Carlos quedó bajo cuestionamiento tras una auditoría de la Contraloría General de la República (CGR) que identificó deficiencias generalizadas en la gestión de las contrataciones públicas durante 2024 y 2025, con problemas que van desde la ausencia de estudios para justificar los precios hasta incumplimientos de plazos legales y controles incompletos para prevenir posibles conflictos de interés, según se desprende de un reportaje del medio Delfino.
El informe DFOE-LOC-IAD-00008-2026, emitido el 20 de octubre de 2026, examinó 48 procedimientos de contratación por excepción, con un monto adjudicado de ?103,94 millones, y concluyó que ninguno de los expedientes revisados contenía estudios de mercado ni análisis documentados que permitieran demostrar la razonabilidad de los precios pagados.
El resultado plantea interrogantes sobre la capacidad del gobierno local para acreditar que los recursos públicos se utilizaron bajo criterios de economía, planificación, competencia y transparencia.
La revisión también encontró que en ninguno de los 48 expedientes se documentaron adecuadamente los motivos financieros y legales de las decisiones iniciales de contratación. A esto se suman deficiencias en los controles de calidad, la designación de responsables de los contratos y la vinculación de las compras con los objetivos institucionales.
Proveedor único: 21 procedimientos incumplieron el plazo legal
Uno de los puntos más cuestionables corresponde a las contrataciones por proveedor único, una modalidad que permite acudir a un procedimiento excepcional cuando se cumplen las condiciones establecidas por la legislación.
Durante el periodo analizado, la Municipalidad de San Carlos tramitó 107 procedimientos de esta naturaleza, por ?321,47 millones.
De los 27 expedientes seleccionados para la auditoría, 21 —cerca del 78%— incumplieron el plazo mínimo de tres días hábiles que debe concederse para comprobar si existen otros proveedores capaces de ofrecer el bien o servicio requerido.
Aunque las invitaciones correspondientes aparecían en el Sistema Integrado de Compras Públicas (SICOP), la Contraloría determinó que el plazo legal no se respetó en esos 21 casos.
La situación resulta relevante porque el mecanismo de consulta permite comprobar si realmente existe exclusividad comercial o si otros oferentes pueden competir por el contrato. Sin el plazo establecido, se debilita la posibilidad de verificar la existencia de alternativas.
Además, ninguno de los 27 expedientes examinados en esta categoría contenía estudios de mercado ni análisis documentados que justificaran los precios.
La auditoría no demuestra por sí misma que existiera corrupción, sobreprecios o favorecimiento deliberado a empresas específicas. Sí evidencia que la Municipalidad no dejó la documentación necesaria para acreditar la razonabilidad de los precios y el cumplimiento de requisitos fundamentales.
Publicidad municipal: cuatro contrataciones sin criterios documentados
Otro hallazgo que merece especial atención corresponde a cuatro contrataciones de medios de comunicación.
Según la Contraloría, en esos procedimientos no se documentaron los criterios utilizados para seleccionar los medios publicitarios, considerando el público al que se pretendía llegar, las necesidades institucionales y los costos.
Esta omisión abre interrogantes sobre cómo se decidieron las contrataciones publicitarias y qué elementos respaldaron la elección de los medios beneficiados con recursos municipales.
La publicidad institucional debe responder a necesidades concretas de comunicación pública y sustentarse en criterios verificables. Sin documentación suficiente, resulta más difícil demostrar que la selección respondió al interés institucional y no a decisiones discrecionales.
El informe no establece que los medios contratados fueran elegidos por razones políticas ni que existiera un pago irregular. El cuestionamiento se centra en la ausencia de criterios documentados que permitan comprobar cómo se tomaron esas decisiones.
Servicios artísticos y capacitaciones bajo la lupa
La revisión también identificó deficiencias en dos expedientes relacionados con servicios artísticos y culturales.
La Municipalidad no justificó suficientemente la selección de los artistas ni acreditó las características particulares que impedían recurrir a un registro de proveedores previamente calificados. Tampoco incorporó análisis para sustentar la razonabilidad de los precios.
En otro procedimiento, correspondiente a una capacitación denominada «Ambiente Organizacional», no se encontraron documentos que demostraran que la actividad estaba abierta al público, como exige la excepción utilizada, ni las razones que sustentaban la elección de esa alternativa como la más conveniente.
Estos casos ponen en evidencia la importancia de justificar las excepciones y documentar por qué se escoge un proveedor, artista o servicio determinado, en lugar de acudir a mecanismos que permitan una competencia más amplia.
Reparaciones: 14 expedientes sin acreditar la falta de un registro de proveedores
La Contraloría revisó, además, 14 procedimientos de reparaciones indeterminadas en los que la Municipalidad no acreditó que careciera de un registro de talleres o proveedores previamente seleccionados mediante licitación.
La falta de esa justificación debilita la posibilidad de demostrar por qué se recurrió a la modalidad excepcional y cómo se garantizó la participación de posibles oferentes.
En contratación pública, utilizar una excepción no elimina la obligación de justificar la decisión. Por el contrario, la Administración debe documentar que las circunstancias permiten utilizar ese mecanismo y que la actuación se ajusta a la ley.
?1 y ?5: montos instrumentales que la Contraloría cuestionó
Otro hallazgo involucró dos contrataciones bajo la modalidad de entrega según demanda, registradas en SICOP con montos adjudicados de apenas ?1 y ?5.
La Proveeduría Municipal explicó que esas cifras eran montos instrumentales empleados para configurar las líneas de contratación dentro del sistema y que no representaban el valor económico real de los servicios.
Sin embargo, la Contraloría concluyó que esa práctica no se ajustaba a las disposiciones de la Ley General de Contratación Pública sobre la estimación del monto de las contrataciones.
El caso vuelve a colocar en discusión la calidad de la información con la que se registran y gestionan las compras municipales. Las cifras utilizadas en los procedimientos deben permitir identificar y controlar adecuadamente las obligaciones económicas de la Administración.
Más del 70% de los expedientes tenía declaraciones incompletas
La auditoría también detectó debilidades en los controles destinados a verificar que los proveedores no estuvieran sujetos a prohibiciones legales para contratar con instituciones públicas.
En 34 de los 48 expedientes revisados, equivalentes a más del 70%, no se encontraron completas las cuatro declaraciones juradas que la Municipalidad había establecido para comprobar el cumplimiento de esas restricciones.
En seis procedimientos no apareció ninguna de las cuatro declaraciones exigidas, mientras que en otros 28 solamente se incorporaron algunas.
Esos documentos permiten verificar aspectos relacionados con las prohibiciones para contratar, las inhabilitaciones y la identificación de los beneficiarios finales de las empresas o personas proveedoras.
La ausencia de documentación completa reduce la capacidad institucional para demostrar que realizó las verificaciones correspondientes antes de adjudicar los contratos.
La Contraloría también encontró que el procedimiento municipal para prevenir y detectar actos de corrupción contenía referencias legales desactualizadas y estaba dirigido únicamente al personal de Proveeduría, pese a que otras dependencias participan en los procesos de compra.
Aunque durante 2026 se crearon nuevas herramientas de control, estas todavía no estaban incorporadas formalmente en los manuales de procedimientos. Su divulgación mediante correos electrónicos tampoco ofrecía garantías suficientes de que fueran aplicadas de manera uniforme.
Planificación desactualizada y falta de capacitación
El informe señaló que los riesgos identificados por el Departamento de Proveeduría permanecieron sin cambios entre 2024 y 2026, al igual que sus causas, consecuencias y controles.
Además, la Municipalidad no contaba con un plan formal de capacitación para el personal encargado de las compras, pese a que los diagnósticos institucionales habían identificado esa necesidad.
La Contraloría también determinó que los planes de adquisiciones de 2024 y 2025 no contemplaban expresamente la posibilidad de recurrir a procedimientos por excepción. En el 31,25% de las decisiones iniciales examinadas tampoco se vincularon las contrataciones con los objetivos, metas e indicadores de los planes operativos municipales.
Estas deficiencias reflejan problemas que van más allá de un expediente aislado: afectan la planificación, la gestión de riesgos y la capacidad de la institución para demostrar por qué compra, qué necesita y cómo determina la conveniencia de una contratación.
Alcalde deberá corregir las deficiencias
Ante los hallazgos, la Contraloría giró tres disposiciones de acatamiento obligatorio al alcalde de San Carlos, Juan Diego González Picado, o a quien ocupe el cargo.
La primera exige definir, formalizar, divulgar e implementar acciones estratégicas para mejorar las contrataciones por excepción, actualizar la gestión de riesgos, capacitar al personal y vincular las compras con los planes de desarrollo municipal.
La segunda ordena revisar y actualizar los mecanismos de control interno y la normativa municipal relacionada con las contrataciones por excepción.
La tercera exige elaborar e implementar un plan de mantenimiento y sustitución de bienes que permita anticipar las necesidades institucionales y mejorar la planificación de las adquisiciones.
Los plazos establecidos se extienden entre enero y junio de 2027, con entregas de documentación, informes de avance y acreditaciones de cumplimiento.
El órgano contralor recordó que sus disposiciones son obligatorias y que el incumplimiento injustificado puede generar responsabilidades para los funcionarios encargados de ejecutarlas.
Preguntas que quedan sobre la mesa
Los resultados de la auditoría dejan varios asuntos que la ciudadanía merece conocer: ¿qué controles se aplicaron para verificar que los precios fueran razonables?, ¿por qué tantos procedimientos con proveedores únicos incumplieron el plazo legal?, ¿qué criterios determinaron la selección de los medios de comunicación contratados?, ¿por qué tantos expedientes tenían declaraciones juradas incompletas?, ¿y qué medidas adoptará la Administración para garantizar que las deficiencias no se repitan?
Las respuestas deben sustentarse en documentos, explicaciones de los responsables y resultados verificables.
El informe no equivale a una declaración de responsabilidad penal ni prueba que cada contratación examinada haya ocasionado un perjuicio económico. Sin embargo, sí documenta incumplimientos y debilidades de control que obligan a la Municipalidad a corregir sus procedimientos y rendir cuentas sobre el uso de los recursos públicos.
En una institución que administra fondos provenientes de los contribuyentes, no basta con afirmar que las compras se realizaron: también debe poder demostrarse por qué se hicieron, cómo se eligieron los proveedores y por qué los precios y las condiciones eran razonables.